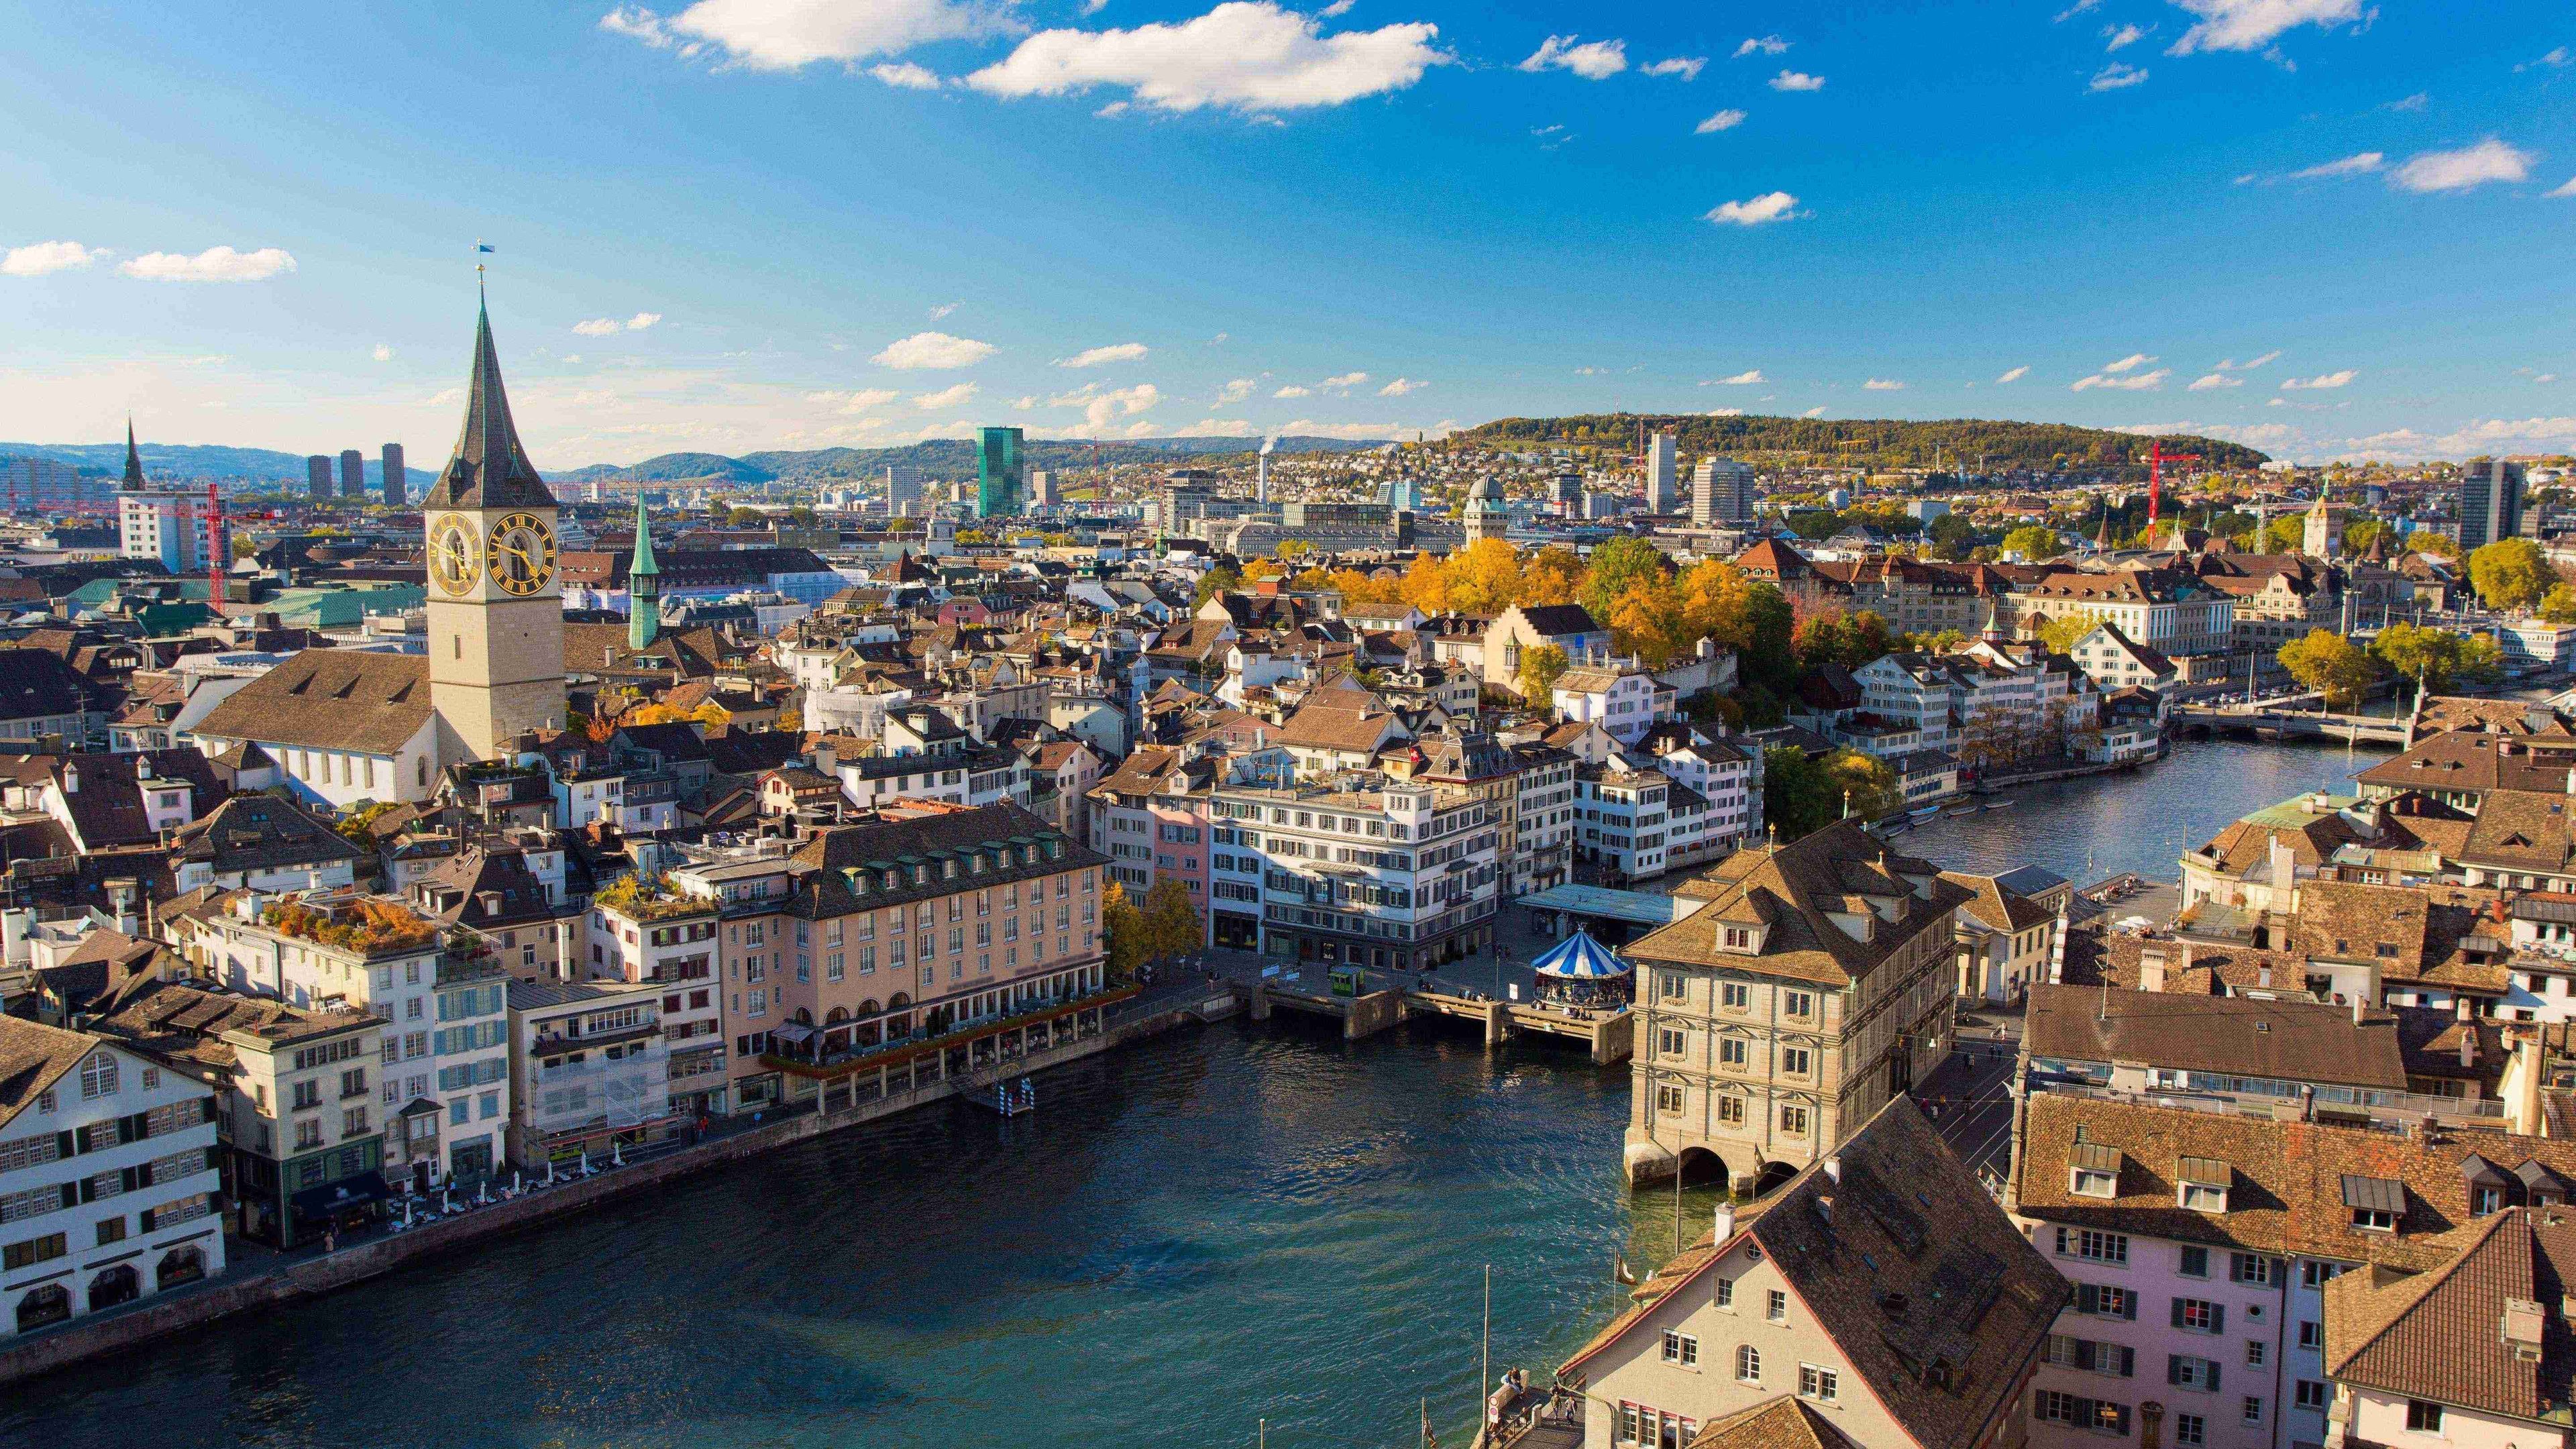
Zurich est au sommet... surtout en matière de risque de bulle immobilière. L’UBS Global Real Estate Bubble Index 2026 la classe en effet en effet première des 23 métropoles étudiées. Les propriétaires doivent-ils vendre maintenant? Et les acheteurs potentiels, repenser leur projet?
Toute personne cherchant à acquérir un bien immobilier à Zurich connaît cette situation: à peine a-t-on repéré un logement intéressant qu’on se demande si le prix est encore raisonnable. Et la dernière étude d’UBS ne fait qu’alimenter le débat. Avec 1,69 point, Zurich devance Tokyo et Miami. La métropole helvète et
la capitale japonaise sont les deux seules villes dans la catégorie de risque la plus élevée. Que signifie ce classement pour votre maison, votre appartement ou votre projet d’achat?
Quand prix et revenus ne sont plus alignés
Au cours des vingt dernières années, les prix de l’immobilier à Zurich ont augmenté de près de 140%, les loyers d’environ 40% et les revenus d’environ 30%. La propriété du logement s’est donc renchérie bien plus que ne le justifierait l’évolution des salaires et des revenus locatifs. Un tel découplage est caractéristique d’une possible surévaluation.
En parallèle, il y a des raisons tangibles à la forte demande: Zurich est place économique attrayante, elle accueille de la main d’œuvre internationale et l’offre de logements y est extrêmement faible. Selon UBS, le taux de vacance est proche de zéro, et l’offre de biens à la vente reste elle aussi faible. C’est un fait: plus les prix d’achat augmentent par rapport aux loyers, plus leur légitimité dépend de coûts de financement avantageux. Si ces derniers augmentent, moins d’acheteurs potentiels pourront se permettre les prix actuels. La pression sur les prix de vente peut alors s’accroître même avec une offre très faible.
Un signal d’alarme, pas de crash
Une valeur élevée dans l’indice ne signifie pas pour autant que les prix vont s’effondrer prochainement. L’indice UBS mesure les déséquilibres et la vulnérabilité d’un marché aux corrections. Il ne peut pas prédire si et quand de telles corrections se produiront. Une modification des conditions économiques, un changement du moral des investisseurs ou un étoffement de l’offre de logements peuvent déclencher un recul des prix.
Pour Zurich, Matthias Holzhey, économiste chez UBS, parle d’une «évaluation par beau temps». Et c’est là que réside la précisément la mise en garde: au vu du niveau actuel des prix, il y a une grande confiance dans le fait que les conditions favorables vont perdurer. L’attractivité de Zurich soutient certes la demande, mais ne protège pas entièrement contre toute correction.
Propriétaires: examiner soigneusement la situation
Vendre au plus vite n’est toutefois pas la solution recommandée pour les propriétaires actuels. Selon les estimations d’UBS, les propriétaires immobiliers devraient être en mesure de supporter une forte correction de prix si leur bien est financé à long terme. En revanche, une hausse rapide et plus forte que prévu des taux d’intérêt pourrait s’avérer plus difficile.
Plus que le classement dans le comparatif des villes, les questions suivantes sont donc décisives pour la prise de décision: Quand l’hypothèque arrive-t-elle à échéance? Des travaux d’entretien sont-ils prévus? Un déménagement pourrait-il nécessiter de vendre? Si vous envisagez de vendre prochainement, mieux vaut
examiner soigneusement la valeur de marché de votre bien immobilier. Une évaluation professionnelle qui tient compte de la situation, de l’état et d’autres ventes comparables offre une meilleure base décisionnelle que l’intime conviction que la situation actuelle ne changera pas. Nos expertes et experts se tiennent à votre disposition pour une estimation détaillée.
Acquéreurs potentiels: compter sur des réserves
Pour acheter, il faut absolument faire la distinction entre un bien approprié et un prix approprié. Comparez des biens similaires et prenez en compte, outre les coûts de financement, l’entretien, les assainissements prévus et les réserves financières. Examinez également les conséquences d’une hausse des taux ou d’une
baisse de revenu sur votre budget.
L’horizon temporel prévu est un autre élément à analyser: si vous deviez revendre quelques années après avoir acheté, une baisse des prix serait particulièrement défavorable. Dans le cas d’un appartement destiné à la location, il faut en plus se demander si la situation restera viable avec des revenus locatifs réalistes et compte tenu de l’ensemble des coûts, même sans plus-value supplémentaire.
Conclusion: d’abord soigneusement évaluer et analyser, ensuite décider
La position de Zurich en tête du classement est l’occasion d’analyser sa situation personnelle. Pour les propriétaires comme pour les acheteurs potentiels, la question décisive est la suivante: ce bien immobilier est-il adapté à mes possibilités financières et à mon projet de vie, même si le marché devient plus difficile? Une évaluation immobilière approfondie et un examen minutieux du financement par nos spécialistes de l’immobilier vous aideront à répondre à cette question.
IMMOPULSE Newsletter
Vous souhaitez recevoir régulièrement des informations sur le thème de l’immobilier? Alors abonnez-vous à la newsletter Immopulse.
Contactez nos experts en immobilier
Nous nous ferons un plaisir de vous conseiller.
Cet article vous a plu? Partagez-le avec des amis!