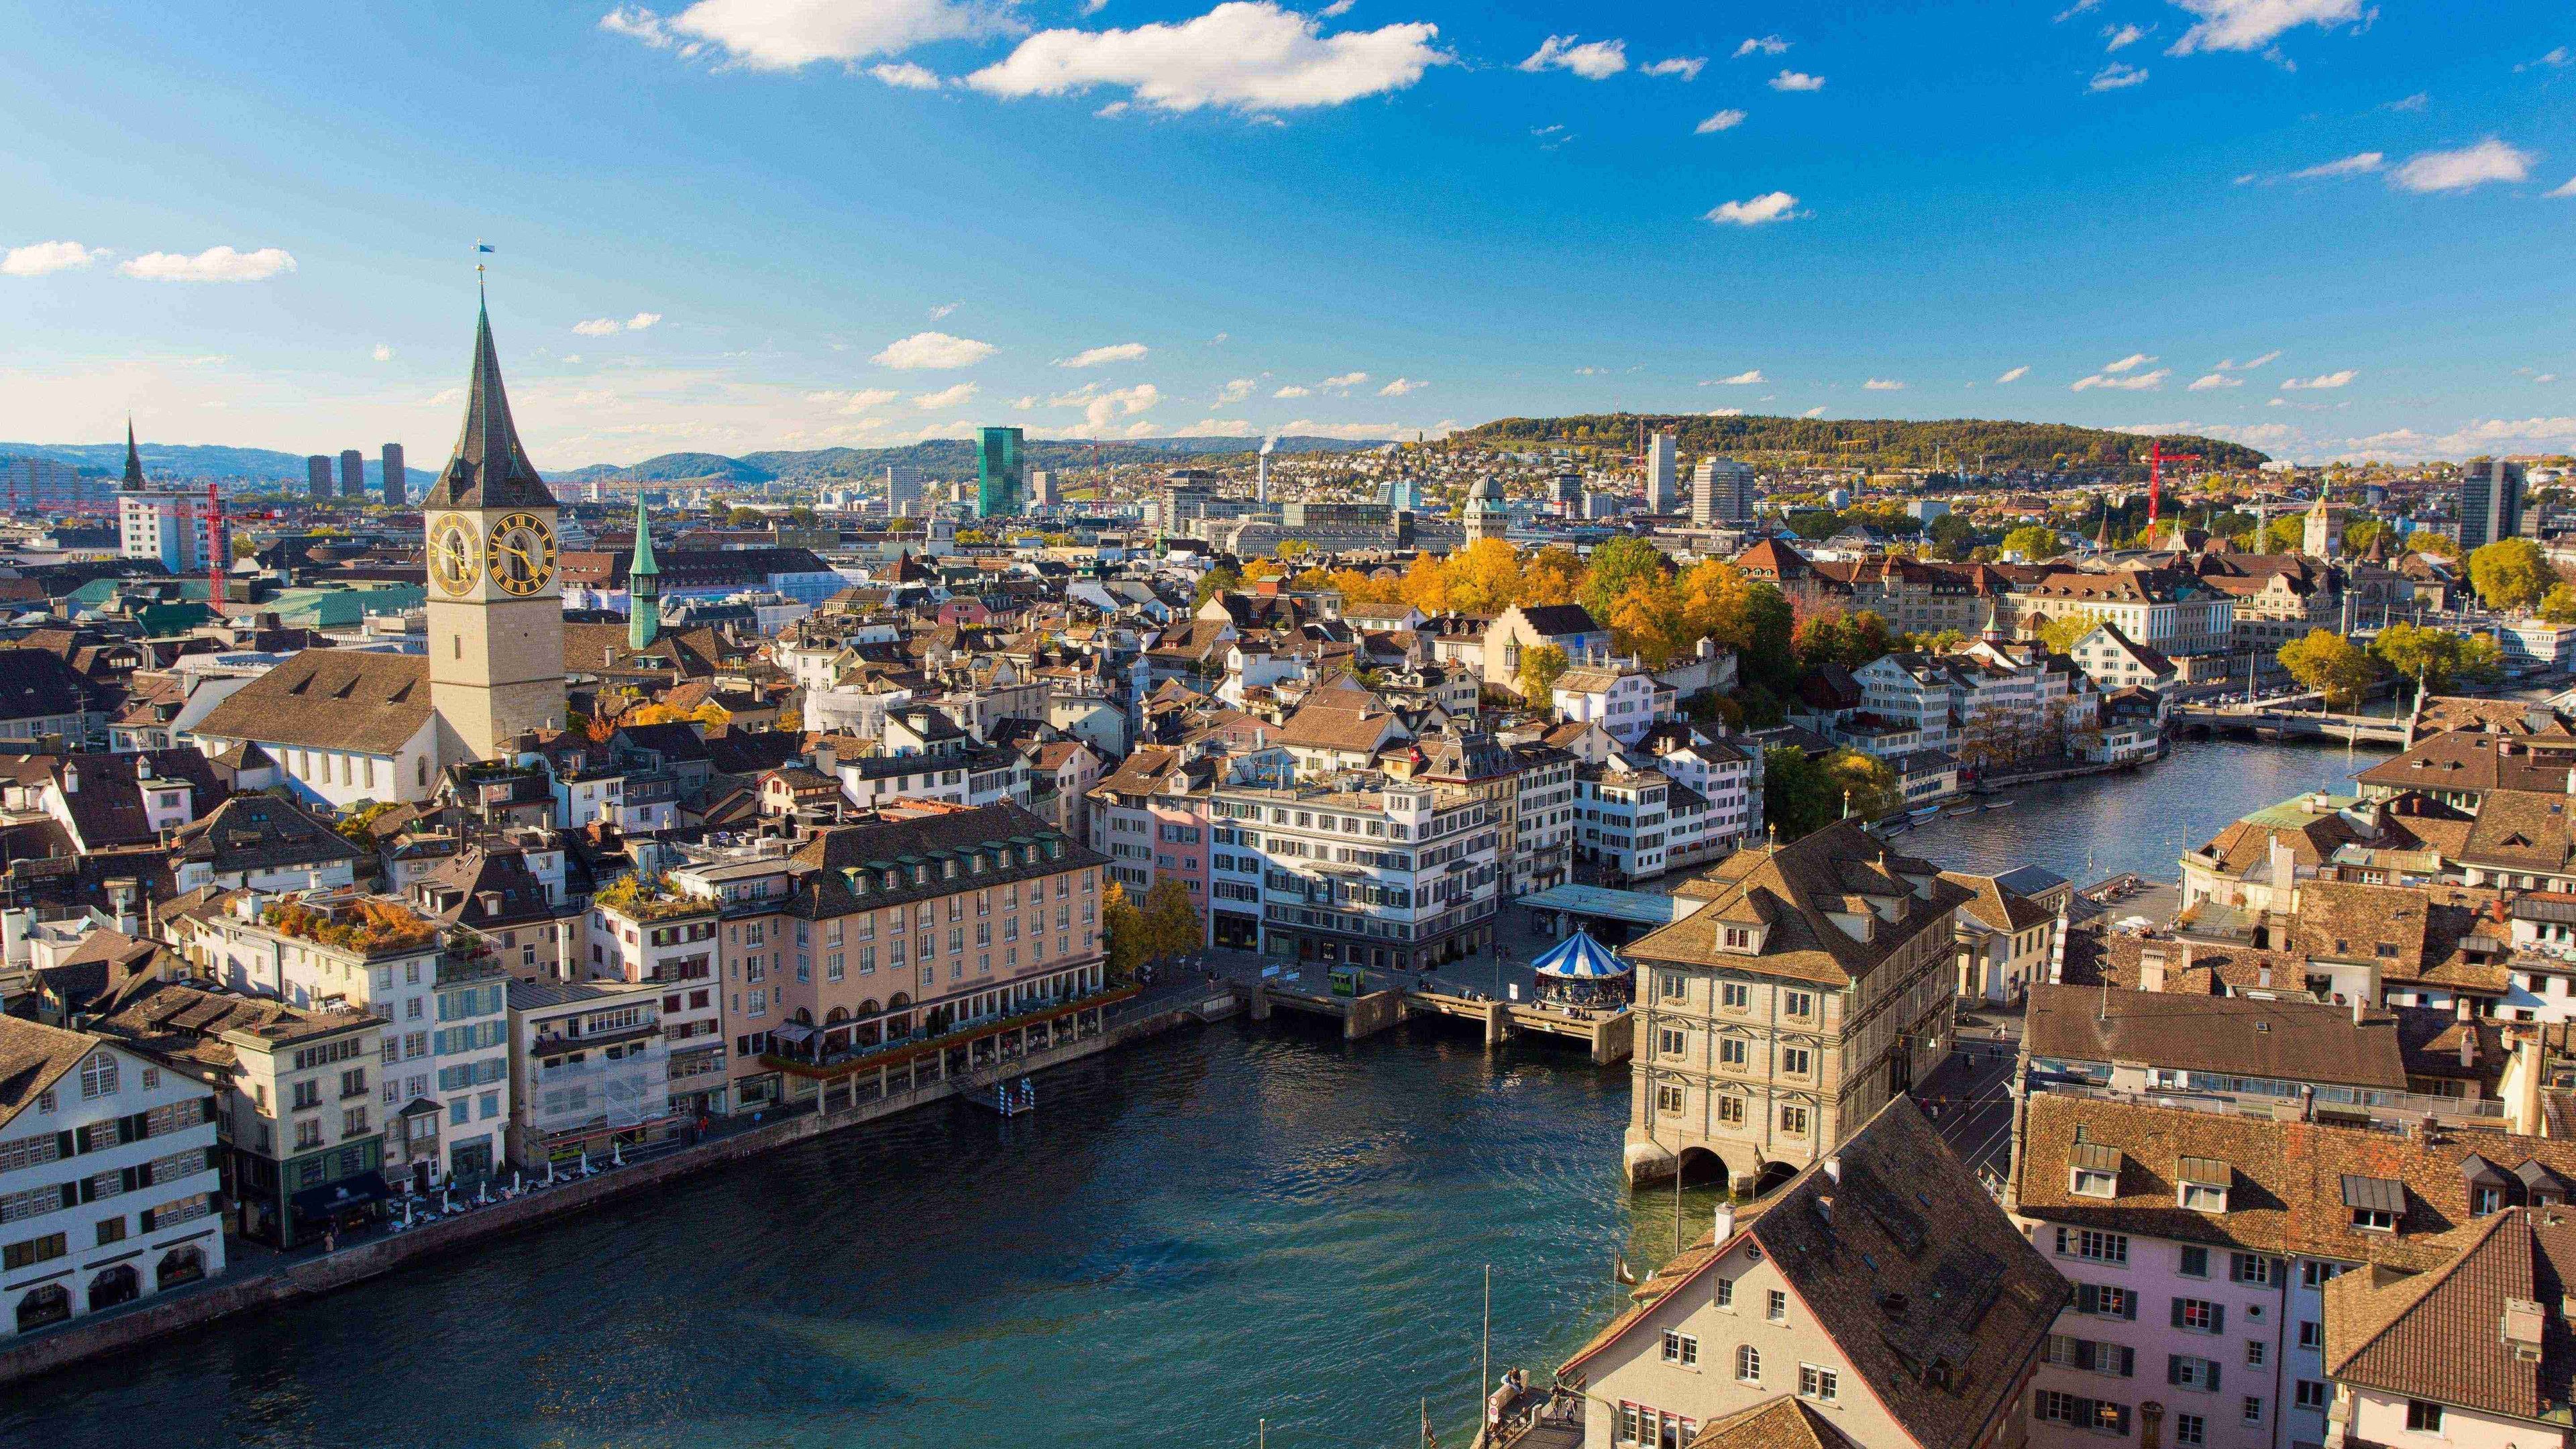
Zurigo è in testa alla classifica, soprattutto per il rischio di bolla immobiliare. L’UBS Global Real Estate Bubble Index 2026 colloca la città sulla Limmat al primo posto tra le 23 metropoli esaminate. È ora di vendere per i proprietari? E potenziali acquirenti dovrebbero riconsiderare il sogno della casa di proprietà?
Chi cerca di acquistare un immobile a Zurigo conosce la situazione: trovato a fatica l’immobile adatto, ci si chiede subito se il prezzo sia davvero ragionevole. A tale proposito, l’ultimo studio condotto da UBS offre nuovi spunti di discussione. Con 1,69 punti, Zurigo precede Tokyo e Miami. Solo Zurigo e la capitale giapponese rientrano nella categoria di rischio più elevata. Cosa significa questo primato in classifica per la vostra casa, il vostro appartamento o il vostro progetto d’acquisto?
Quando prezzi e reddito non sono più allineati
Negli ultimi vent’anni i prezzi degli immobili a Zurigo sono aumentati di quasi il 140%, gli affitti di circa il 40% e i redditi di circa il 30%. La proprietà d’abitazioni ha subito un rincaro notevolmente superiore rispetto all’andamento dei salari e dei redditi locativi. Proprio questo disallineamento è un tipico segno di una possibile sopravvalutazione.
Allo stesso tempo, Zurigo offre motivi tangibili per un’elevata domanda: una piazza economica attraente, l’arrivo di manodopera internazionale qualificata e un’offerta di appartamenti decisamente limitata. Secondo UBS, la quota di alloggi sfitti è vicina allo zero e anche l’offerta immobiliare rimane scarsa. Di fatto, quanto più elevati sono i prezzi d’acquisto rispetto agli affitti, tanto più devono essere giustificati dalla convenienza dei costi di finanziamento. Se questi ultimi aumentano, meno potenziali acquirenti possono permettersi i prezzi attuali. In questo modo la pressione sui prezzi di vendita può aumentare anche con un’offerta limitata.
Segnale di avvertimento, ma niente crash
Un valore elevato dell’indice non significa che i prezzi crolleranno a breve. L’indice UBS misura gli squilibri e la vulnerabilità di un mercato a rischio correzioni. Non è in grado di prevedere se e quando si verificheranno. Un cambiamento delle condizioni economiche, un diverso umore degli investitori o una maggiore offerta di appartamenti possono provocare una flessione dei prezzi.
Per Zurigo, l’economista di UBS Matthias Holzhey parla di valutazione da «scenario favorevole»; e proprio qui si cela il vero avvertimento: al livello dei prezzi attuale, si ripone molta fiducia sul fatto che le condizioni continuino a restare vantaggiose. L’attrattiva di Zurigo sostiene la domanda, ma non protegge da eventuali correzioni.
Proprietari: verificare attentamente la situazione
Per i già proprietari vendere subito non è certo la soluzione raccomandata. Secondo le stime di UBS, i proprietari di abitazioni dovrebbero essere in grado di sostenere una correzione dei prezzi anche significativa, a condizione che il loro immobile sia finanziato in modo sostenibile a lungo termine. Un aumento dei tassi d’interesse rapido e considerevole potrebbe risultare più problematico da assorbire.
Pertanto, la vostra decisione personale deve andare oltre alla semplice posizione in classifica nel confronto tra le città: quando scade l’ipoteca? Quali sono i lavori di manutenzione previsti? Un trasloco potrebbe rendere necessaria una vendita? Chi desidera vendere rapidamente dovrebbe verificare attentamente il valore di mercato del proprio immobile. Una valutazione professionale che tenga conto della posizione, dello stato di conservazione e di vendite paragonabili offre una migliore base decisionale rispetto alla mera fiducia nel fatto che la situazione attuale non cambierà. Le nostre esperte e i nostri esperti saranno lieti di aiutarvi per effettuare una stima accurata.
Acquirenti potenziali: mettere in preventivo delle riserve
Chi desidera acquistare dovrebbe quindi distinguere in modo particolare tra abitazione adatta e prezzo adeguato. Confrontate immobili simili e considerate, oltre ai costi finanziari, anche aspetti quali manutenzione, risanamenti imminenti e riserve finanziarie. Verificate inoltre le ripercussioni sul vostro budget con uno scenario di interessi più elevati o di reddito più basso.
Va valutato attentamente anche l’orizzonte temporale previsto: se foste costretti a rivendere dopo pochi anni, una diminuzione dei prezzi risulterebbe particolarmente sfavorevole. Nel caso di un appartamento affittato si pone inoltre la domanda se i conti tornano con redditi locativi più realistici e tenendo conto di tutti i costi, anche senza un ulteriore aumento di valore dell’immobile.
Conclusione: prima valutare e verificare nel dettaglio, poi decidere
Il primato in classifica nell’indice UBS è un invito ad analizzare la situazione più da vicino. Per i proprietari e potenziali acquirenti la domanda decisiva è: questo immobile è adatto alle mie possibilità finanziarie e ai miei progetti di vita, anche in caso di cambiamento delle condizioni di mercato? Una valutazione immobiliare approfondita e l’esame accurato del finanziamento da parte dei nostri professionisti immobiliari vi aiutano a rispondere a questa domanda.
Newsletter di IMMOPULSE
Desiderate essere informati su tutte le novità di Immopulse? Iscrivetevi subito per ricevere la newsletter mensile.
Contattate i nostri esperti immobiliari
Siamo lieti di offrirvi la nostra consulenza.
Piaciuto l’articolo? Condividerlo ora con gli amici!