Il 24 settembre la Banca nazionale svizzera (BNS) ha deciso di lasciare il tasso guida attualmente in vigore allo zero percento. Di seguito forniamo una panoramica delle principali domande riguardanti l’attuale politica monetaria della BNS. Cosa significa il tasso zero per le proprietarie e i proprietari di immobili, ma anche per chi risparmia e investe? Quale evoluzione dei tassi d’interesse ci attende nel corso dell’anno?
Cosa si intende per «tasso guida»?
Il tasso guida viene fissato dalle banche centrali ed è uno strumento di politica monetaria. Funge da base generale per i tassi d’interesse e indica a quale tasso d’interesse le banche commerciali possono prendere in prestito denaro dalla banca centrale.
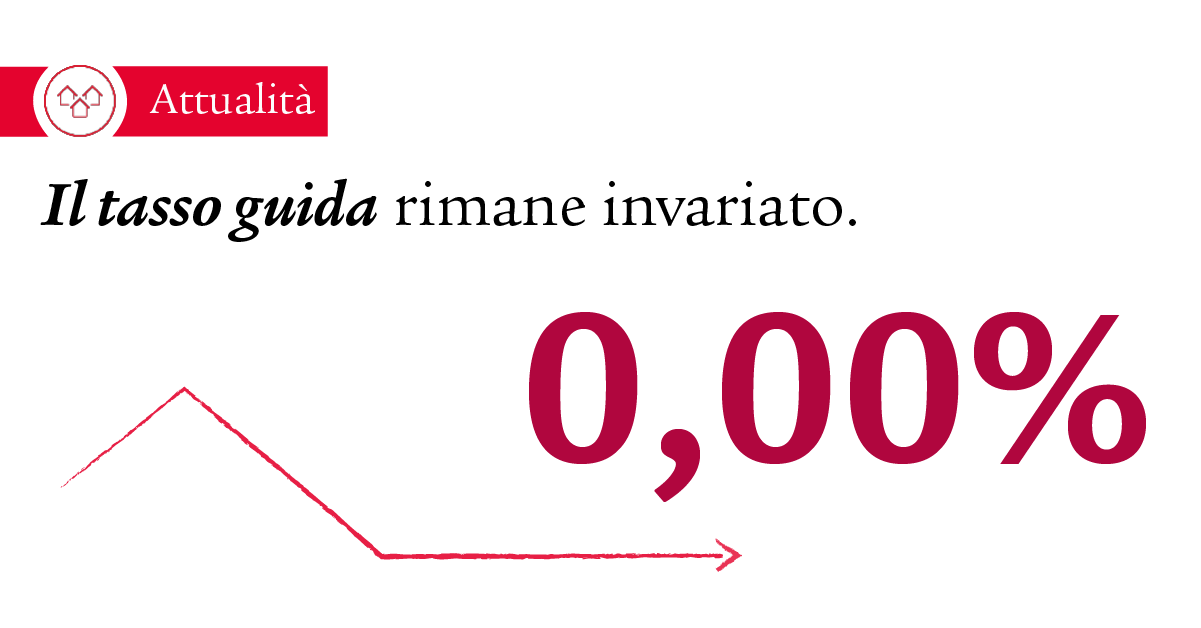
Come previsto dal mercato e dagli economisti di Swiss Life, nella sua ultima valutazione della situazione di politica monetaria del 24 settembre 2026 la Banca nazionale svizzera (BNS) ha lasciato il tasso guida allo zero percento. Pertanto, la «politica dei tassi zero» in vigore da giugno 2025 continua nonostante ad agosto l’inflazione annuale sia sorprendentemente salita allo 0,8% (luglio: 0,4%). Tuttavia, l’inflazione si colloca tuttora nella fascia dello 0-2% fissata dalla BNS. Al momento non si intravede quindi un’inversione di tendenza, anche perché il tasso d’inflazione svizzero continua a essere tra i più bassi a livello internazionale. Una normalizzazione della politica monetaria potrebbe iniziare soltanto nel corso del prossimo anno.
Chi toccano le modifiche del tasso guida?
Che vi sia un taglio imminente, un rialzo o che la BNS lo mantenga al livello attuale, il tasso guida influenza non solo l’economia svizzera, ma anche le finanze delle persone private. È particolarmente rilevante per le debitrici e i debitori ipotecari, per le persone che dispongono di averi di risparmio, ma anche per le persone che investono il proprio denaro. Qui di seguito abbiamo le risposte alle principali domande riguardanti il tasso guida.
Come si evolverà il tasso guida?
Attualmente Swiss Life prevede che la BNS lasci il tasso guida allo 0% almeno fino alla fine del 2026. Un aumento graduale potrebbe avvenire nel corso del 2027.
Cosa significa il tasso zero per chi sta risparmiando?
Con tassi d’interesse bassi, il risparmio tradizionale perde attrattiva. Infatti, quando i tassi guida della BNS sono bassi o pari a zero, anche i tassi di mercato a breve termine restano contenuti. Le banche possono quindi finanziarsi a condizioni favorevoli e non dipendono in misura significativa dai depositi dei risparmiatori. Per questo motivo, gli interessi riconosciuti sui conti di risparmio restano generalmente contenuti.
Se gli interessi sugli averi di risparmio sono inferiori al tasso d’inflazione, chi risparmia perde addirittura potere d’acquisto.
Le investitrici e gli investitori possono beneficiare di tassi d’interesse bassi o pari a zero?
Chi sceglie di investire anziché lasciare il denaro fermo su un conto di risparmio può beneficiare in misura diversa dei bassi tassi guida in Svizzera, a seconda della classe d’investimento.
- Mercato azionario: i bassi tassi d’interesse tendenzialmente possono dare un impulso alle azioni, poiché gli utili futuri hanno una valutazione maggiore. Anche in caso di tagli dei tassi guida, spesso le azioni reagiscono positivamente, poiché comportano valutazioni aziendali più elevate e i bassi tassi d’interesse rendono più interessanti per le imprese i finanziamenti.
- Obbligazioni: in presenza di tassi d’interesse zero persistenti, la remunerazione delle nuove obbligazioni rimane generalmente scarsa e la loro valutazione cara. Forniscono, quindi, scarsi proventi correnti. Chi detiene già obbligazioni in caso di calo dei tassi d’interesse ne beneficia, poiché gli investimenti obbligazionari esistenti aumentano di valore.
- Investimenti immobiliari: il quadro appare positivo anche per gli investimenti immobiliari, perché costi di finanziamento più bassi possono far aumentare la domanda di immobili. Nel prossimo paragrafo illustriamo la situazione in maniera specifica per le debitrici e i debitori ipotecari.
- Metalli preziosi: gli investimenti in metalli preziosi come oro, argento o platino possono diventare più interessanti in presenza di bassi tassi d’interesse. Non fruttano interessi, il che significa che in caso di flessioni dei tassi anche la perdita di opportunità rispetto agli investimenti a reddito fisso diminuisce.
L’impatto effettivo della prolungata stagnazione dei tassi dipende comunque dalla situazione personale e dalle scelte finanziarie individuali. Una cosa è certa: nelle condizioni attuali il risparmio tradizionale offre rendimenti sempre meno interessanti. In un contesto di tassi persistentemente bassi o in calo, diventa sempre più interessante valutare opportunità d’investimento alternative.
Quali effetti ha il tasso zero o una riduzione del tasso guida sulle ipoteche in Svizzera?
I tassi ipotecari sono fortemente influenzati dal tasso guida. Quest’ultimo infatti incide sia sui costi di finanziamento delle banche, sia sulle aspettative dei mercati dei capitali. Le variazioni del tasso guida si riflettono quindi direttamente sulle ipoteche SARON e indirettamente sulle nuove ipoteche a tasso fisso. Attualmente i tassi delle ipoteche a tasso fisso si mantengono su livelli contenuti e mostrano un andamento sostanzialmente laterale. Presso Swiss Life è possibile rinnovare anticipatamente l’ipoteca fino a 18 mesi prima della scadenza. Il supplemento applicato per il rinnovo anticipato continua a essere molto basso per numerose durate.
La possibilità di beneficiare o meno di riduzioni dei tassi guida o di bassi tassi d’interesse dipende in primo luogo dal tipo di ipoteca stipulata.
- Ipoteca a tasso fisso: le ipoteche in essere mantengono il tasso d’interesse al quale sono state stipulate, salvo in caso di rinegoziazione del debito. Chi stipula una nuova ipoteca a tasso fisso può trarne vantaggio, dato che le banche possono offrire tassi d’interesse più bassi.
- Ipoteca SARON: in caso di tagli del tasso guida, chi ha stipulato un’ipoteca SARON può ritenersi fortunato. Le ipoteche SARON sono infatti legate a tassi d’interesse a breve termine fortemente correlati con il tasso guida della BNS. Di conseguenza, negli ultimi mesi anche i tassi SARON sono diminuiti gradualmente. Tuttavia, molti istituti non applicano tassi SARON negativi, per cui il potenziale di ulteriori tagli dei tassi d’interesse per le ipoteche SARON è limitato. Se la BNS manterrà il tasso zero a medio e lungo termine, anche gli interessi per le ipoteche SARON dovrebbero registrare un andamento laterale.
Conviene attendere ancora prima di rinnovare un’ipoteca?
Secondo le attuali previsioni di Swiss Life, nel 2026 i tassi ipotecari a lungo termine dovrebbero aumentare moderatamente. Se questa previsione dovesse concretizzarsi, potrebbe essere un buon momento per procedere con il rinnovo dell’ipoteca.
Come posso prorogare anticipatamente la mia ipoteca?
La maggior parte delle banche e delle assicurazioni offre la proroga anticipata dell’ipoteca tra i 6 e i 24 mesi prima della scadenza. Per la proroga stipulate la nuova ipoteca già a una data stabilita, assicurandovi così il tasso d’interesse attuale, indipendentemente da quanto alto o basso sarà il tasso d’interesse alla data di scadenza della vostra ipoteca.
Nuova stipula: quali forme di ipoteca sono attualmente raccomandate?
Attualmente i tassi d’interesse ipotecari sono vicini al livello minimo. Swiss Life prevede un moderato aumento nel corso dell’anno. Perché allora non stipulare un’ipoteca a tasso fisso e assicurarsi un tasso d’interesse allettante per i prossimi anni? Con un’ipoteca a tasso fisso vantaggioso vi tutelate da possibili aumenti dei tassi d’interesse per tutta la durata del contratto e potete pianificare con certezza il vostro futuro senza dover affrontare eventuali adeguamenti dei tassi d’interesse.
La risposta alla domanda relativa alla forma ipotecaria più adatta dipende però anche molto dalla propria propensione al rischio e dai mezzi finanziari.
- Chi attribuisce grande importanza alla sicurezza, alla stabilità e alla pianificabilità o dispone di un esiguo margine di manovra finanziario, in genere trova una buona soluzione in un’ipoteca a tasso fisso a lungo termine.
- Se supponete che gli interessi ipotecari continuino a scendere e siete in grado di compensare bene le oscillazioni finanziarie, in determinate circostanze vale la pena optare per una durata più breve e integrare ipoteche SARON. In questo caso, tuttavia, occorre essere prudenti: molti istituti non prevedono tassi SARON negativi. Di conseguenza, in caso di ulteriori tagli dei tassi d’interesse il potenziale delle ipoteche SARON è limitato.
A quali altri aspetti dovrei prestare attenzione come debitrice ipotecaria o debitore ipotecario?
Vale sempre la pena di avvalersi di una consulenza personale in materia di ipoteche. Le esperte e gli esperti di Swiss Life vi accompagnano in ogni situazione di mercato e vi sostengono nell’intero processo di finanziamento con una consulenza competente in materia di proprietà d’abitazioni e di ipoteche, affinché possiate disporre di denaro sufficiente per realizzare il vostro sogno abitativo in piena libertà di scelta.
Richiedete una consulenza ora
Nel corso di una consulenza vi illustriamo i vantaggi e gli svantaggi delle ipoteche SARON, delle ipoteche a tasso fisso e dell’ipoteca verde e possiamo determinare il prodotto e la durata più adatti a voi e alle vostre esigenze finanziarie.
Consulenza
Desiderate sapere quali ripercussioni potrebbe avere l’attuale situazione di mercato sulla vostra situazione personale?
Dr. Peter Kaste
Chief Investment Officer (CIO) Swiss Life Wealth Management SA
Il dr. Peter Kaste è Chief Investment Officer presso Swiss Life Wealth Management SA. È dottore in fisica, CFA Charterholder, membro della Swiss CFA Society e docente di economia alla Scuola universitaria professionale di Lucerna. Dopo il dottorato, Peter Kaste ha lavorato per diversi anni come ricercatore presso l’École Polytechnique (Parigi) e il Politecnico federale di Zurigo. Dal 2006 lavora nell’asset management. Nel 2008 ha costituito il team Quantitative Research di Swiss Life Asset Managers, dirigendolo fino al 2023. Dal 2024 dirige l’Investment Management di Swiss Life Wealth Managers in veste di Chief Investment Officer.